티스토리 뷰
미국 vs 유럽 vs 동남아 응급실 비용 비교, 이래서 여행자보험 필수
해외 응급실 비용, 나라마다 얼마나 차이 나는지 비교 안 해보셨다면 여행자보험 보장한도부터 잘못 잡을 수 있어요.
미국은 병원비 자체가 비싸고, 유럽은 한국인에게 공보험이 적용되지 않고, 동남아는 병원비보다 후송비가 무섭다는 사실, 알고 계셨나요?
지역별 실제 비용을 숫자로 비교하고, 여행자보험을 어떻게 준비해야 하는지 정리해드릴게요.
📋 목차
🌍 해외 응급실 비용 비교, 지역마다 다른 이유부터
해외 응급실 비용은 여행 지역에 따라 최대 수십 배까지 차이가 나요. 같은 열사병이라도 어느 나라에서 치료받는지에 따라 청구되는 금액이 크게 달라지는 것을 비교해보면 확실히 알 수 있어요.
한국 건강보험은 해외에서 적용되지 않거나 극히 일부만 환급돼요. 그래서 여행 지역의 의료비 수준부터 확인해야 여행자보험 보장한도를 제대로 정할 수 있어요.
💡 단순히 '병원비가 싼 나라'만 보면 안 돼요. 진짜 위험은 오지에서 발생하는 의료 후송 비용이에요.
🗺️ 여행 지역별 의료비 리스크 한눈에 보기
여행지가 어디냐에 따라 준비해야 할 보장 내용이 달라요. 아래 표에서 내가 가는 지역을 먼저 확인해보세요.
| 여행 지역 | 리스크 수준 | 주요 조건 | 권장 보장한도 |
| 미국·캐나다 | ⚠️ 매우 높음 | 응급실 방문만으로 200만원 이상 청구돼요 | 의료비 1억원 이상 |
| 유럽(솅겐 등) | ⚠️ 높음 | 한국인은 EU 공보험(EHIC) 대상이 아니에요 | 의료비 1억원 이상 |
| 일본 | ⚠️ 중간~높음 | 무보험 외국인은 진료비가 더 높게 청구되는 사례가 있어요 | 의료비 3천만원 이상 |
| 동남아(태국 등) | ⚠️ 병원비 낮음·후송비 높음 | 시내 사립병원은 저렴하나 오지 후송 시 고액이에요 | 의료 후송 특약 필수 |
동남아는 병원비만 보면 안심하기 쉽지만, 섬이나 산간 지역에서 사고가 나면 이야기가 달라져요. 의료 후송 특약이 있는지가 진짜 변수예요.
→ 막상 응급실에 가야 하는 상황이 오면 순서가 중요해요. 현지 신고부터 보험금 청구까지 단계별로 정리해둔 글도 함께 보면 실전에서 헤매지 않을 거예요.
🔢 응급실 비용, 계산해보면 이 정도예요
말로만 들으면 감이 안 오니, 실제 수치로 계산해봤어요. 진료 항목별로 미국·일본·태국을 나란히 놓고 비교해보세요.
| 진료 항목 | 미국 | 일본 | 태국(사립병원) |
| 응급실 기본 방문 | 약 200~400만원 | 약 17만원~ (단기 외래) | 약 2~10만원 |
| 감기 등 경미한 진료 | Urgent Care 약 13~27만원 | 약 5~10만원 | 약 1~2만원 |
| 골절 치료 | 수백~수천만원 가능 | 약 50~100만원 | 상황별로 크게 다름 |
| 입원 1일 | 약 270~540만원 이상 | 상황별로 다름 | 상황별로 다름 |
같은 증상이라도 미국은 자릿수부터 다르고, 일본은 무보험이면 청구액이 더 뛸 수 있어요. 태국은 사립병원 기준으로도 상대적으로 저렴한 편이에요.
약 362만원
미국 응급실 방문 평균 비용 (보험 미가입 시, 약 $2,715)
300~500만원
일본 응급실+입원 시 예상 비용
수천만원
동남아 오지에서 발생하는 의료 후송(에어앰뷸런스) 비용
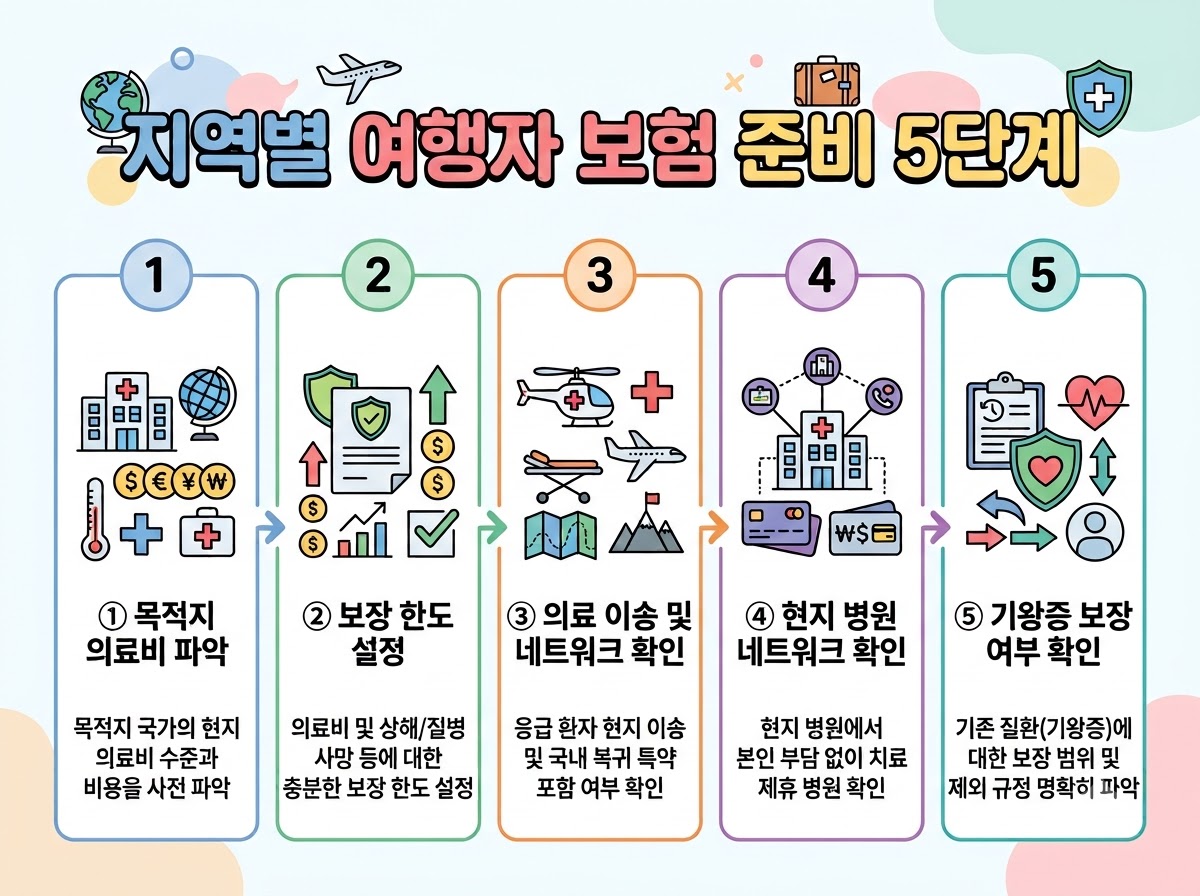
🧳 여행 지역에 맞는 여행자보험 준비 5단계
여행지가 정해졌다면, 아래 5단계로 여행자보험 보장 내용을 점검해보세요.
① 여행지 의료비 수준부터 파악
미국·유럽형(고비용)인지, 아시아형(상대적 저비용)인지부터 구분하세요.
② 의료비 보장한도 설정
미국·유럽은 최소 1억원, 그 외 지역은 최소 3천만원 이상을 권장해요.
③ 의료 후송 특약 확인
섬, 산간, 오지 일정이 있다면 에어앰뷸런스 특약이 포함됐는지 꼭 확인하세요.
④ 캐시리스 네트워크 병원 확인
가입한 보험사 앱에서 여행지 인근 제휴 병원을 미리 검색해두세요.
⑤ 기존 질환 보장 여부 확인
고혈압, 당뇨 같은 기존 질환은 '급성 발현'만 보장하는 상품이 많으니 약관을 꼼꼼히 보세요.
🔗 금융감독원에서 바로 여행자보험 약관과 보장 내용을 확인 가능해요.
📝 실제 사례로 보는 응급실 비용 차이
💡 Case 1. 미국 여행 중 복통, 20대 대학생 최OO 씨
보험 가입 전
예상 진료비
단순 복통이라 큰 금액은 예상하지 않음
응급실 방문 후
실제 청구액
검사와 수액 처치 포함 총 320만원 청구됨
여행자보험 적용 시
본인부담 0원
캐시리스 네트워크 병원이라 현장 결제 없이 처리
다만 응급실 대신 긴급치료센터(Urgent Care)를 이용했다면 비용이 훨씬 낮았을 거예요. 생명에 지장이 없는 증상이라면 Urgent Care부터 알아보는 게 이득이에요.
💡 Case 2. 태국 외곽 섬 여행 중 낙상, 50대 부부
사고 직후
예상 비용
현지 진료소에서 처치 시 몇만원 수준으로 예상
정밀검사 필요 판정 후
실제 발생 비용
방콕 대형 의료기관 이송을 위한 후송비가 별도로 발생
보험 후송 특약 적용 시
자비 부담 0원
에어앰뷸런스 비용까지 보험사가 처리
후송 특약이 없었다면 이 비용만 수천만원에 달할 뻔했어요. 병원비는 저렴해도 후송비는 별개라는 걸 이 사례에서 알 수 있어요.
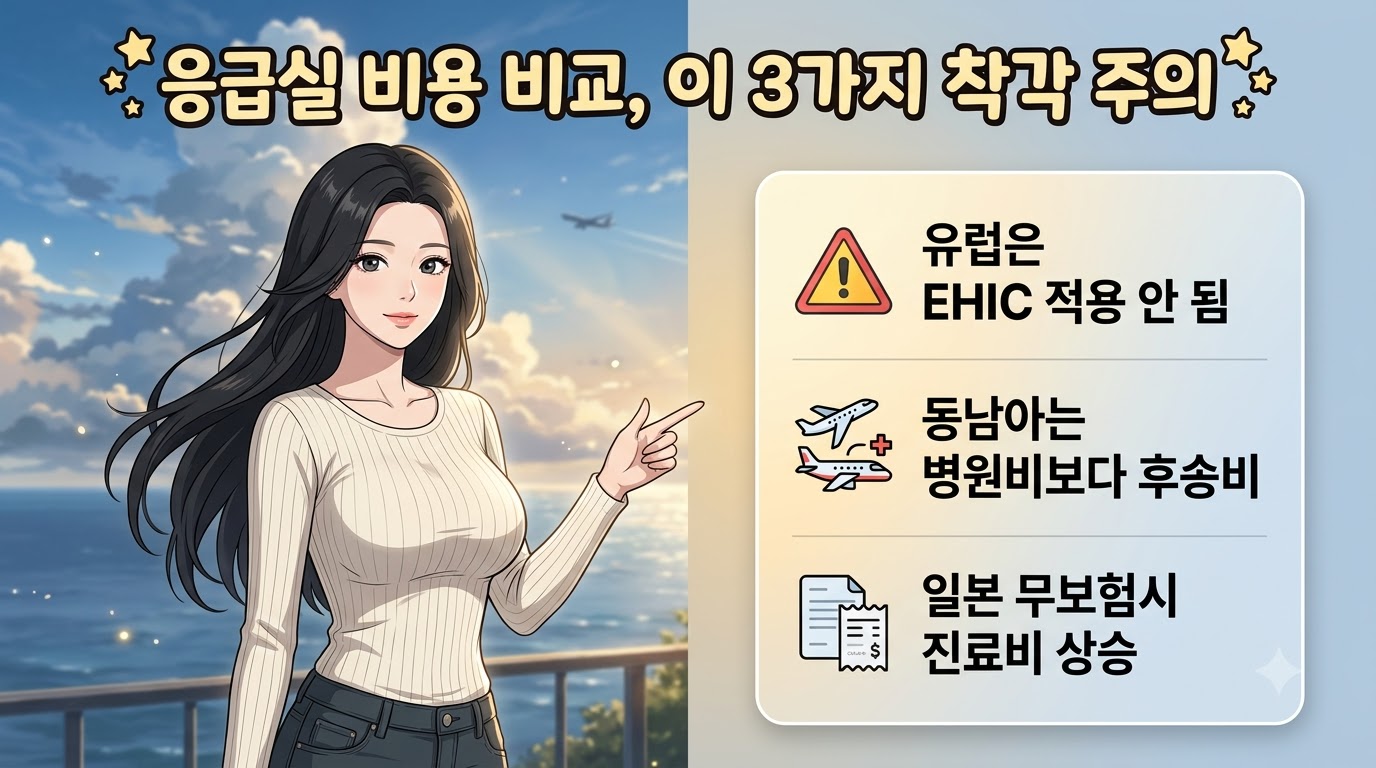
⚠️ 응급실 비용, 이 3가지 착각은 위험해요
⚠️ '동남아는 병원비 싸니까 보험 필요 없다'는 생각, 가장 위험한 착각이에요.
동남아는 의료비가 싸서 보험이 필요 없다는 착각
왜 문제인가: 시내 병원비는 저렴해도 오지에서는 후송비가 수천만원까지 나와요.
올바른 방법: 의료 후송 특약이 포함된 상품인지 꼭 확인하세요.
일본은 선진국이라 안전하다는 착각
왜 문제인가: 무보험 외국인에게는 진료비가 더 높게 청구되는 사례가 있어요.
올바른 방법: 대학병원급은 선결제를 요구할 수 있으니 카드 한도를 미리 확인하세요.
유럽은 EU 의료보험으로 다 해결된다는 착각
왜 문제인가: EHIC는 EU·EEA 시민만 해당되고, 한국인 관광객은 적용 대상이 아니에요.
올바른 방법: 전액 자비 부담 후 귀국해서 여행자보험으로 청구하는 구조라는 걸 기억하세요.
🔗 외교부 해외안전여행에서 바로 여행지별 안전·의료 정보를 확인 가능해요.
✅ 해외 응급실 비용 비교, 결론은 이렇습니다
미국·유럽·동남아 응급실 비용을 비교해보면, 결국 지역별로 준비해야 할 보장 내용이 달라요.
병원비만 보고 안심하지 말고, 의료 후송 특약까지 포함해서 보장한도를 정하는 게 진짜 대비예요.
여러분이 여행 갔던 지역은 어땠나요?
💬 지금 비교하기: 내가 가는 여행지의 의료비 수준부터 확인하고, 여행자보험 보장한도를 다시 비교해보세요.
※ 이 글은 2026년 8월 기준 공개된 자료와 사례를 바탕으로 작성되었으며, 실제 의료비는 병원·증상·환율에 따라 달라질 수 있습니다. 정확한 보장 내용은 가입한 보험사 약관을 확인하세요.
❓ 자주 묻는 질문 (FAQ)
❓ Q. 미국 응급실은 정말 그렇게 비싼가요?
💬 A. 네. 보험 없이 방문하면 기본 비용만 200~400만원대이고, 수술 등 추가 조치가 들어가면 훨씬 늘어날 수 있어요.
❓ Q. 유럽에서 한국인도 EU 시민처럼 무료 진료를 받을 수 있나요?
💬 A. 아니에요. EHIC(유럽건강보험카드)는 EU·EEA 시민 전용이라 한국인 관광객은 해당되지 않아요. 전액 자비로 결제 후 귀국해서 청구해야 해요.
❓ Q. 동남아는 병원비가 싸니까 여행자보험 없어도 되나요?
💬 A. 시내 병원비는 저렴할 수 있지만, 섬이나 오지에서 사고가 나면 의료 후송비가 수천만원까지 나올 수 있어요. 후송 특약은 꼭 챙기세요.
❓ Q. 일본은 의료 선진국인데 보험이 꼭 필요한가요?
💬 A. 네. 무보험 외국인에게는 진료비가 더 높게 청구되는 사례가 많고, 대학병원급은 입원 전 전액 선결제를 요구하기도 해요.
❓ Q. 여행자보험 보장한도는 얼마로 잡아야 하나요?
💬 A. 미국·유럽은 최소 1억원, 그 외 지역은 최소 3천만원 이상을 권장해요. 기존 질환이 있다면 특약 범위도 함께 확인하세요.
❓ Q. 응급실과 긴급치료센터(Urgent Care) 중 뭘 이용해야 하나요?
💬 A. 생명에 지장이 없는 경미한 증상이라면 Urgent Care가 비용도 낮고 대기 시간도 짧아요. 응급실은 정말 위급한 상황에 이용하는 게 좋아요.
- Total
- Today
- Yesterday
- 연말정산
- 홈택스
- 2026해외여행
- 주식공부
- 2026복지혜택
- 영양제추천
- 자기계발
- 재테크기초
- 2026유럽여행
- 청년월세지원
- 재테크꿀팁
- 짠테크
- 생활비절약
- 건강관리
- 정부지원금
- 경제전망
- 주식초보
- 2026추석연휴
- 2026청년정책
- 기술적분석
- 2026추석
- 직장인재테크
- 내집마련
- 해외여행준비
- 에너지바우처
- 재테크
- 생활꿀팁
- 주식투자
- 노후준비
- 미국주식
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | ||
| 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 20 | 21 | 22 | 23 | 24 | 25 | 26 |
| 27 | 28 | 29 | 30 |